Quant.TW 台灣量化金融科技股份有限公司

交易系統

QTW Vector
AI 交易策略開發平台

使用者以中文描述交易想法,平台自動產生策略、完成歷史回測並指出風險所在,降低投資人進入程式交易的門檻。券商可用白牌方式導入。

QTW Vector
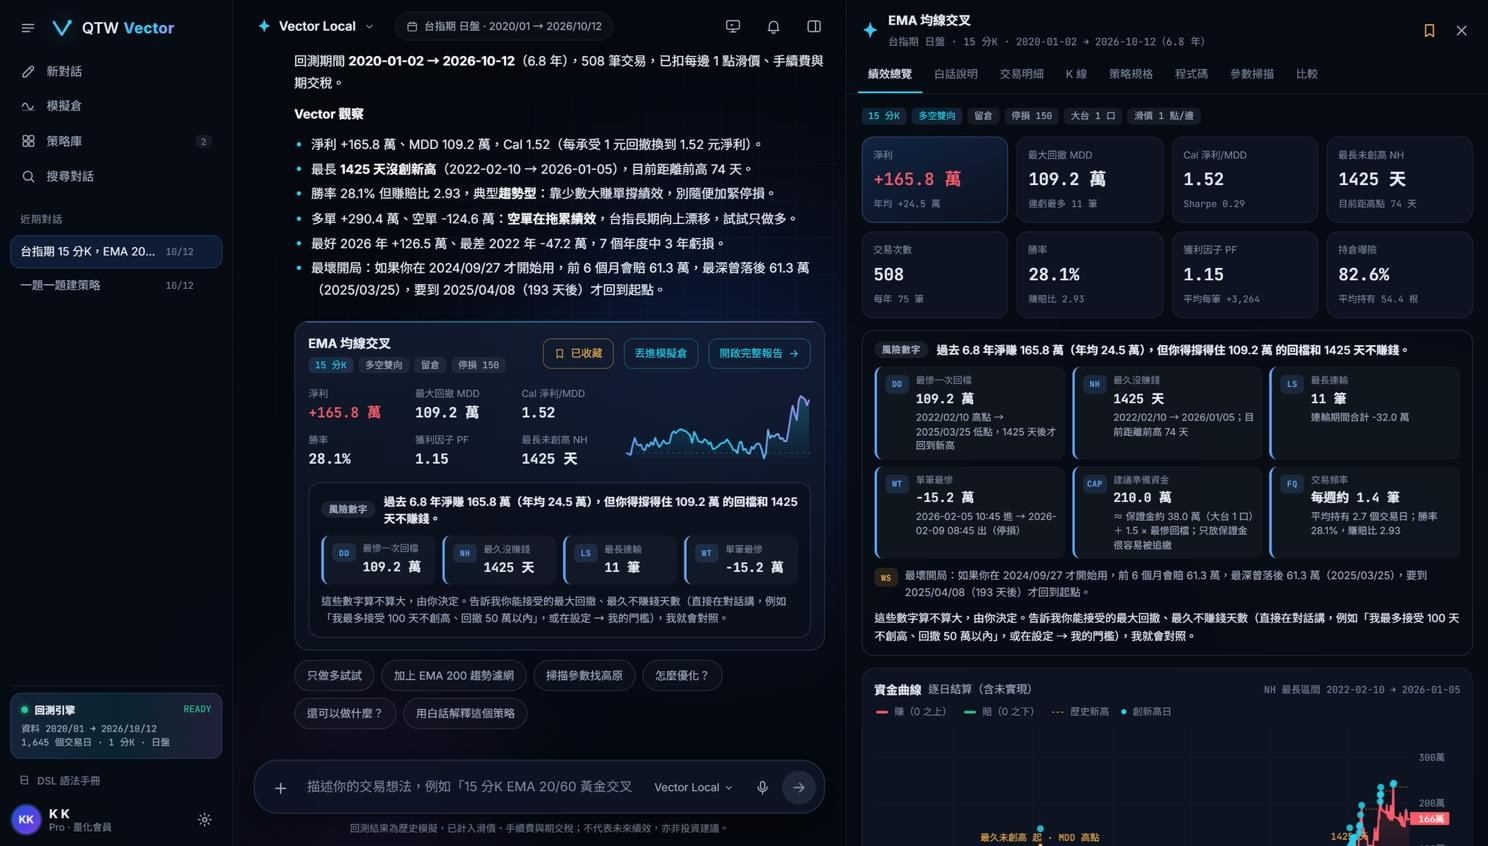
QTW Vector 實機畫面:左側以中文對話描述策略,右側為回測報告
歷史資料回測
6.8年
完成一次回測
約 2秒
模擬倉通過才開放下單
10個交易日
程式碼輸出格式
3種

功能

對話寫策略,報告同步產生

用中文描述,平台產生策略

以打字、問答或積木三種方式說明進出場條件,不需要先學程式語言。回測報告會在右側同步產生。
QTW Vector 對話與回測報告畫面
實機畫面:左側對話、右側回測報告

參數高原,確認策略不只對一組參數有效

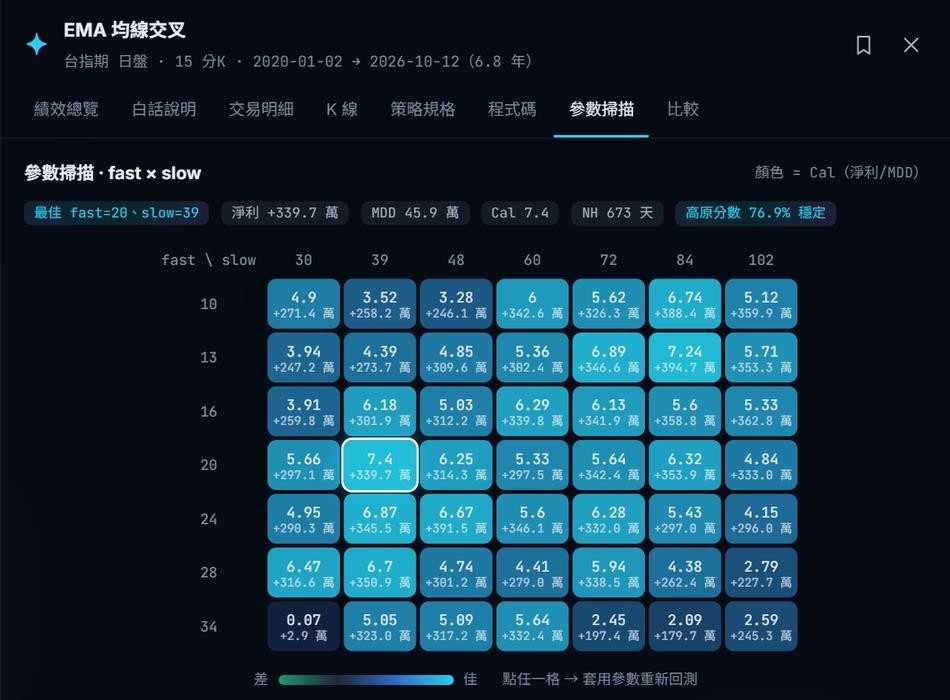
平台掃描參數組合並以熱力圖呈現,使用者可以選擇整片表現穩定的區域,避開單點最佳化。
QTW Vector 參數高原熱力圖
實機畫面:參數高原熱力圖

設計理念

先把風險講清楚,再談報酬

  • 風險數字並列

    除了淨利,同時呈現最大回撤、淨利回撤比與最長未創新高天數,讓使用者先了解需要承受的波動。

  • AI 白話診斷

    回測完成後,AI 以白話說明策略特性,並指出虧損集中的區段。

  • 模擬倉驗證

    策略須在模擬倉運行滿 10 個交易日,才開放串接下單。

  • 程式碼輸出

    策略可轉為 XQ、MultiCharts 與 Python 程式碼,銜接既有的交易環境。

使用流程

從想法到委託的六個步驟

  1. 描述策略

    以中文說明進場、出場與停損條件。

  2. 歷史回測

    以 6.8 年歷史資料回測,約 2 秒完成。

  3. AI 診斷

    說明績效與風險數字,指出虧損集中的區段。

  4. 參數高原檢查

    重跑參數組合,確認結果穩健。

  5. 模擬倉

    在模擬倉運行滿 10 個交易日。

  6. 串接下單

    通過後串接券商 API 執行委託。

券商導入

三個階段,依需求逐步導入

白牌網站

第一階段:以券商品牌上線,約一週完成概念驗證。

帳戶與下單整合

第二階段:串接券商帳戶與下單 API。

資料與商品擴充

第三階段:依需求擴充資料來源與可交易商品。

想進一步了解QTW Vector?

請留下聯絡方式,將由專人為您說明並安排展示。